
Que signifie la PEC sur une carte de mutuelle ?
 Henri
•
15 octobre 2026
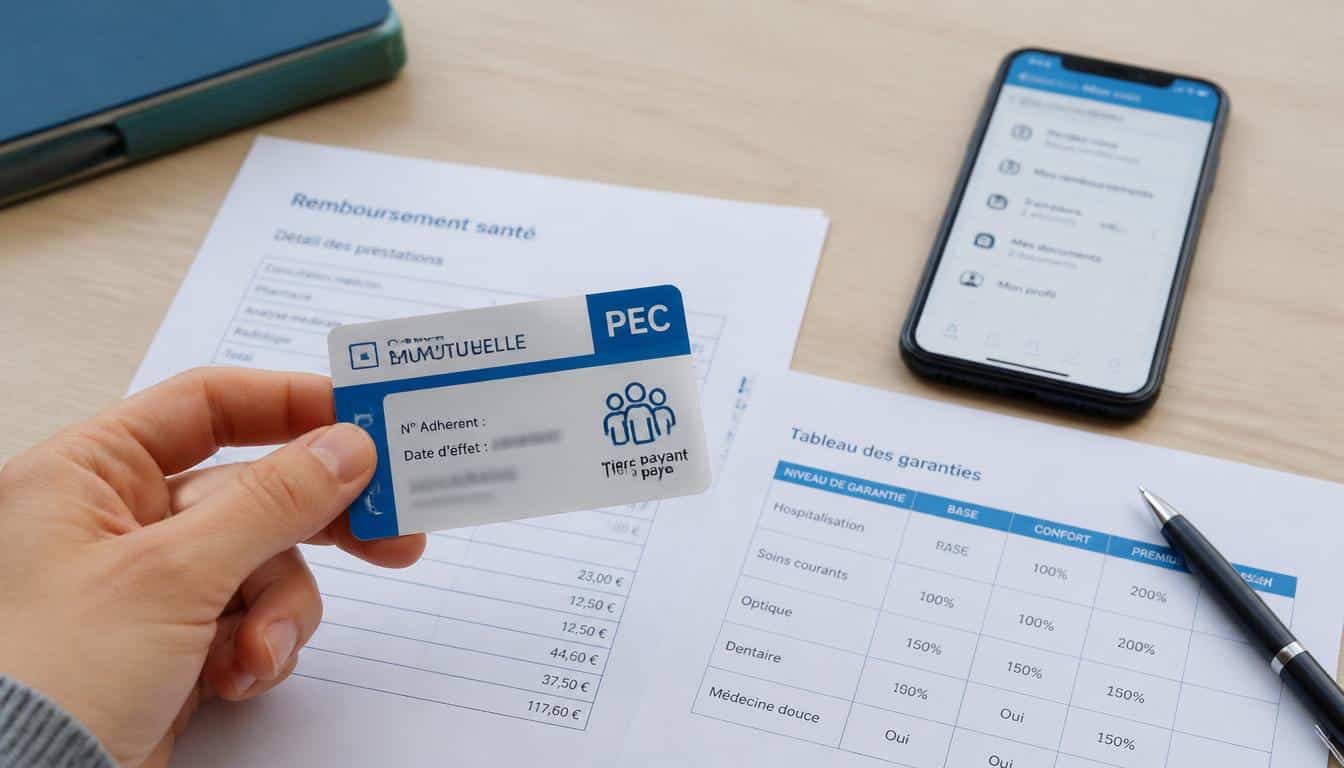
Vous avez peut-être déjà vu la mention PEC sur votre carte et vous vous êtes demandé ce qu’elle change vraiment. Dans le langage de la santé, que veut dire pec mutuelle revient simplement à parler de prise en charge des soins par votre complémentaire. Cette mention aide à comprendre qui paie quoi, au moment du passage chez un praticien, et elle peut faciliter votre remboursement. En quelques minutes, vous allez voir comment elle fonctionne, ce qu’elle annonce sur la carte, et pourquoi elle compte au quotidien.
Que veut dire la PEC sur une mutuelle ? C’est l’abréviation de “prise en charge” : une indication administrative qui signale qu’une partie de vos frais peut être couverte selon votre contrat. Elle ne promet pas tout, mais elle donne un repère utile pour lire votre protection santé et anticiper la suite.
Comprendre la mention PEC en quelques secondes
La pec, c’est d’abord un raccourci simple : prise en charge. Quand vous la voyez, vous savez qu’un organisme peut intervenir sur une dépense de santé, selon les règles prévues. Sur la mutuelle, cette information sert surtout à orienter le professionnel et à éviter les malentendus au moment de la facturation. Vous pourriez également être intéressé par mutuelle calcul remboursement.
En pratique, la charge peut être totale, partielle ou limitée à certains soins. La pec sur la carte n’est donc pas une promesse magique, mais une indication utile pour lire votre couverture.
- Elle signifie qu’une prise en charge est possible.
- Elle a un sens administratif, pas commercial.
- Elle se lit sur la carte comme une mention de repère.
- Elle s’emploie souvent pour annoncer une charge simplifiée chez la mutuelle.
Exemple : une consultation peut être prise en charge à 100 % de la base, alors qu’un dépassement reste à votre charge. Autre cas : la mutuelle peut annoncer une prise en charge sans couvrir la totalité du reste dû. Pour aller plus loin, lisez tarif mutuelle hospitalisation seule.
À quoi sert la prise en charge sur la carte de mutuelle ?
La carte sert de passerelle entre vous, le professionnel de santé et votre complémentaire. Elle permet de vérifier rapidement si une prestation peut être réglée sans avance ou avec un paiement réduit. Dans un cabinet, à la pharmacie ou à l’hôpital, cette charge administrative évite bien des hésitations.
Le professionnel de santé regarde surtout si la prise en charge est active et si le soin entre dans le cadre prévu. Cela change tout pour une consultation, un soin ponctuel ou une hospitalisation.
- Chez le professionnel de santé, la carte aide à savoir si la prestation est couverte.
- Pour une consultation, elle peut limiter l’avance de frais.
- À la pharmacie, elle facilite la vérification de la prise en charge du soin prescrit.
Ce que le professionnel vérifie avant de facturer
Avant de facturer, le professionnel contrôle la validité de la carte, l’existence d’une prise en charge et parfois le niveau de charge prévu. Il vérifie aussi si le soin entre dans le cadre du contrat. C’est une information rapide, mais essentielle.
Pourquoi la carte facilite le paiement des soins
Quand la carte est à jour, le paiement devient plus fluide. Vous pouvez payer moins au comptoir, ou uniquement la part non couverte. Cette organisation simplifie la prise en charge et réduit les surprises au moment du règlement.
Tiers payant, remboursement et reste à charge : comment tout s’articule
Le mécanisme est simple à suivre si vous le découpez en trois étapes. D’abord, la Sécurité sociale calcule sa part sur la base de remboursement. Ensuite, la mutuelle complète selon le contrat. Enfin, le reste à charge correspond à ce qui demeure à payer. Dans la vie réelle, ce trio change la facture de 12 euro ou de 120 euro, selon le soin. Pour approfondir ce sujet, consultez notre guide sur calculer un remboursement mutuelle.
| Étape | Effet pour vous |
|---|---|
| Tiers payant | Vous avancez peu ou pas de frais |
| Remboursement | Une somme vous est versée après le soin |
| Reste à charge | La part finale qui reste à payer |
Avec un contrat bien réglé, la sécurité financière est meilleure. Mais le remboursement dépend toujours de la base, du taux et des frais réels.
La logique du tiers payant en pratique
Le tiers payant fonctionne comme un raccourci de paiement. Le professionnel facture directement la Sécurité sociale ou la mutuelle, selon les cas, et vous évitez parfois d’avancer les frais. C’est très pratique pour une consultation simple ou une dépense répétée.
Pourquoi il peut rester une somme à payer
Il peut rester une somme si le tarif dépasse la base, si le taux de remboursement est partiel ou si le contrat prévoit une limite. Dans ce cas, la sécurité du budget dépend de la lecture attentive des garanties.
Ce que la mutuelle peut couvrir selon votre contrat
La couverture varie fortement d’un contrat à l’autre. Un niveau de garantie élevé peut prendre en charge davantage de postes, alors qu’un niveau plus bas laisse plus de frais à votre charge. C’est pourquoi il faut lire la prestation annoncée et le poste concerné, surtout en santé.
En pratique, une garantie peut viser le dentaire, l’hospitalisation, la chambre particulière ou encore un forfait spécifique. Le bon réflexe consiste à relier chaque poste au niveau de contrat prévu.
- Le dentaire peut être couvert partiellement ou avec un forfait.
- L’hospitalisation peut inclure la chambre et certains suppléments.
- Une prestation d’optique peut être plafonnée selon la garantie.
- Certains postes sont mieux couverts que d’autres selon le contrat.
Les postes de soins les plus fréquents
Les postes les plus suivis sont souvent le dentaire, l’hospitalisation, l’optique et les soins courants. Sur un contrat mutuel, le niveau de garantie détermine si la prestation est remboursée en partie ou presque totalement.
Comment lire un niveau de garantie sans se tromper
Regardez d’abord le niveau indiqué, puis le poste de santé visé. Un forfait de 200 euro n’a pas le même effet qu’un remboursement en pourcentage. Cette lecture évite de surestimer la couverture réelle.
Lire sa carte de mutuelle sans se perdre
Sur une carte, tout semble aller vite, mais quelques repères suffisent. Cherchez d’abord la mention utile, puis la période de validité et les informations d’assuré. Une carte d’assurance santé bien lue évite les erreurs au guichet.
Il faut aussi distinguer la carte de mutuelle de la carte de tiers payant : l’une identifie votre protection, l’autre facilite l’échange avec les professionnels. Dans un groupe ou une entreprise, la carte peut d’ailleurs reprendre des données d’adhésion communes.
- Vérifiez la mention liée à la mutuelle et sa validité.
- Repérez les informations d’assurance social utiles au professionnel.
- Contrôlez si la carte est liée à un groupe ou à une entreprise.
Les informations utiles à repérer en priorité
Regardez le nom de l’assureur, la période de validité et la mention qui confirme la prise en charge. Une information mal lue peut bloquer le passage chez le professionnel. Si besoin, demandez une vérification avant le soin.
Les erreurs de lecture les plus fréquentes
Beaucoup confondent une carte expirée avec une carte active, ou pensent qu’une mention suffit pour tout couvrir. Une assurance socialement utile n’efface pas toujours les limites du contrat. L’erreur classique, c’est de croire qu’une seule information vaut accord total.
Les bons réflexes avant un soin ou une hospitalisation
Avant un soin coûteux, prenez le temps de comparer les garanties et de vérifier la demande de prise en charge. Si vous anticipez une consultation spécialisée, une hospitalisation ou un accident médical, mieux vaut demander des précisions au professionnel et à l’assurance.
Le besoin n’est pas le même pour une simple consultation et pour une intervention lourde. Comparez toujours le tarif annoncé, la prestation prévue et ce que le contrat couvre réellement.
- Comparez le tarif annoncé avec la garantie du contrat.
- Demandez si la consultation ou l’hospitalisation entre dans la charge prévue.
- Vérifiez si un accident médical nécessite une confirmation préalable.
- Demandez au professionnel ce qui sera couvert et ce qui restera à payer.
Les vérifications à faire avant de se faire soigner
Contrôlez la validité de vos droits, le niveau de couverture et le tarif exact. Pour l’optique ou le dentaire, la demande écrite est souvent utile. Cela vous aide à couvrir la dépense sans surprise et à limiter le reste à payer.
Quand demander une confirmation écrite de prise en charge
Demandez une confirmation écrite avant une hospitalisation, un acte dentaire important ou un soin coûteux. C’est le meilleur moyen de sécuriser la charge annoncée. En cas de doute, mieux vaut comparer deux devis plutôt que subir une facture imprévue.
FAQ – Questions fréquentes sur la prise en charge en mutuelle
PEC veut-elle dire que tout est remboursé ?
Non. La prise en charge peut être partielle. Selon la mutuelle et le contrat, une part reste à votre charge et le remboursement dépend du soin concerné. En complément, découvrez mutuelle pec.
Faut-il toujours avancer les frais chez le professionnel de santé ?
Pas toujours. Avec le tiers payant, vous pouvez éviter d’avancer tout ou partie des frais, mais cela dépend du professionnel, du soin et des accords en place.
La carte de mutuelle suffit-elle pour bénéficier du tiers payant ?
Elle aide beaucoup, mais elle ne suffit pas toujours. Le professionnel de santé vérifie aussi la validité des droits et la charge prévue par le contrat.
Pourquoi le reste à charge peut-il varier d’un soin à l’autre ?
Parce que chaque soin n’a pas le même tarif, ni la même base de remboursement. Le remboursement change donc selon le type de dépense et le niveau de garantie.
La prise en charge fonctionne-t-elle pareil pour l’hospitalisation et le dentaire ?
Non, car les règles diffèrent. En hospitalisation, certains frais sont couverts autrement qu’en dentaire, où un forfait ou un plafond peut s’appliquer.

Vous aimerez aussi
 Mutuelle

 Mutuelle
 Mutuelle
 Mutuelle