
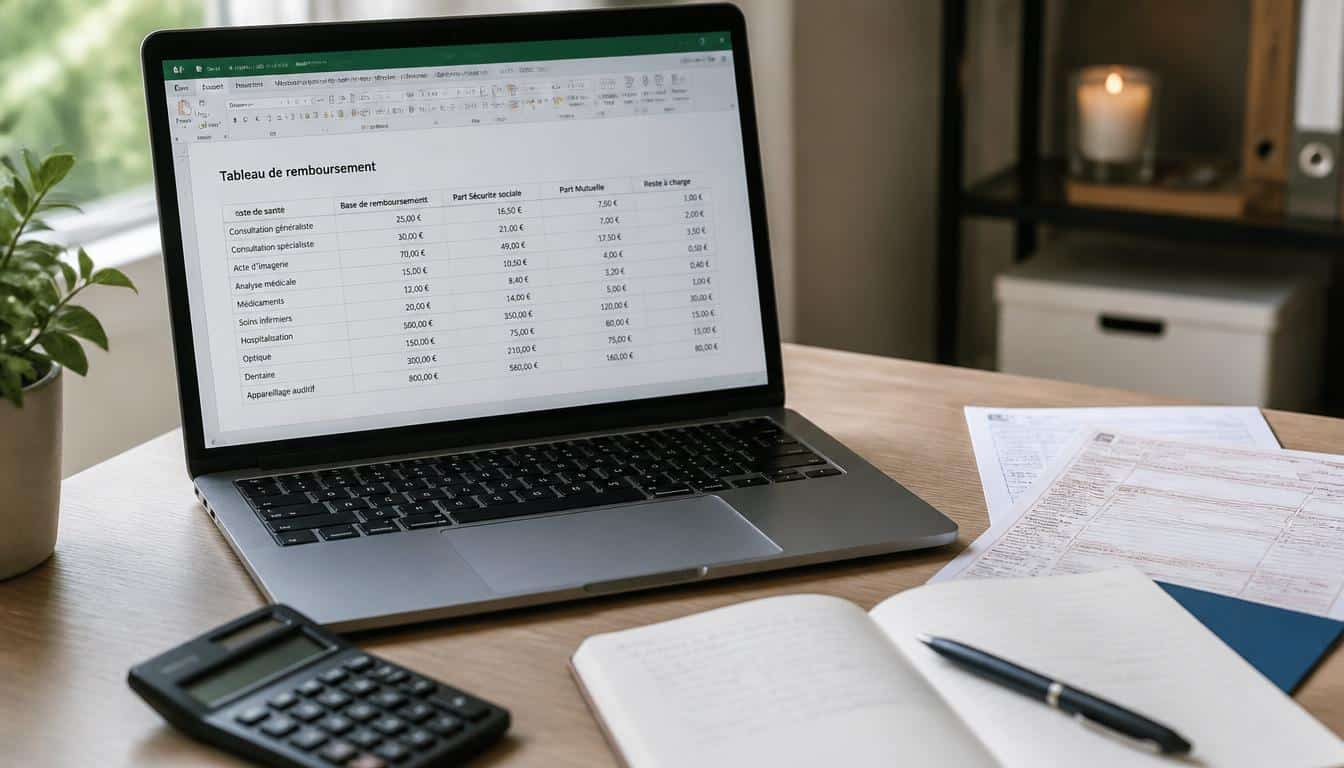
Tableau Excel pour calculer le remboursement mutuelle
 Henri
•
16 octobre 2026
Quand vos dépenses de santé s’accumulent, le reste à charge peut vite devenir flou. Entre une consultation, une ordonnance et un passage chez l’opticien, vous avez besoin d’un repère simple pour savoir ce qui revient à la Sécurité sociale et ce qui dépend de votre complémentaire. Le tableau Excel calcul remboursement mutuelle représente alors une méthode claire pour suivre vos soins, comparer les montants et garder le contrôle sur votre budget santé.
Avec un fichier bien construit, vous pouvez vérifier chaque remboursement, repérer les écarts et anticiper les prochains frais. Excel facilite ce suivi parce qu’il relie les données de la Sécurité sociale, de la mutuelle et de votre reste à charge, sans complexité inutile. Si vous gérez aussi une mensualité de prêt, vous savez déjà qu’un calcul lisible change tout : ici, l’intérêt est le même, mais appliqué à votre santé.
Comprendre comment se calcule un remboursement de mutuelle
Avant de remplir le tableau, il faut comprendre la mécanique du remboursement santé. La Sécurité sociale fixe une base de remboursement, souvent appelée BRSS, puis la complémentaire intervient selon le contrat. Dans un calcul de remboursement de mutuelle, vous comparez donc la base, le montant pris en charge par le régime social et la part restante. Cette logique évite les surprises au moment d’une consultation chez le médecin généraliste. Pour approfondir ce sujet, consultez notre guide sur tableau de garantie mutuelle générale niveau 2.
Retenez quatre repères simples : la Sécurité sociale rembourse d’abord une partie de la consultation ; la mutuelle complète selon le niveau de garantie ; la BRSS sert de référence commune ; le reste à charge correspond à ce qu’il vous reste à payer. Pour une consultation de généraliste en secteur 1 à 26,50 €, la base de remboursement est de 26,50 € : le calcul devient plus lisible quand vous suivez chaque étape dans un tableau.
La base de remboursement, expliquée simplement
La BRSS, c’est le socle du calcul. Pour un médecin en secteur 1, elle sert de point d’appui à la Sécurité sociale et à la complémentaire. Si la consultation coûte 26,50 €, le remboursement social ne se fait pas sur le tarif libre du médecin, mais sur cette base. C’est exactement pour cela qu’un suivi clair reste utile : vous voyez tout de suite si le soin est couvert, partiellement pris en charge ou laissé en charge.
Ce que paient la Sécurité sociale et la mutuelle
La Sécurité sociale intervient d’abord, puis la mutuelle complète selon votre contrat. Sur une consultation classique, le ticket modérateur peut être absorbé en partie ou en totalité par la complémentaire. Mais dès qu’il existe un dépassement, la charge finale change. Un tableau bien tenu permet de visualiser cette répartition et de comprendre pourquoi deux soins identiques ne donnent pas toujours le même remboursement.
- La Sécurité sociale calcule sur la base officielle.
- La complémentaire intervient selon le niveau de garantie.
- Le reste à charge dépend du tarif réel du soin.
- Le suivi devient plus simple avec un tableau récapitulatif.
Construire un tableau Excel clair pour suivre ses soins
Pour bâtir un tableau Excel utile, partez d’un modèle simple, puis enrichissez-le au fil des mois. L’idée n’est pas de créer un fichier compliqué, mais un outil de gestion lisible pour chaque dépense de santé. Un bon tableau Excel de suivi des remboursements mutuelle doit rester clair, réutilisable et facile à compléter après chaque acte médical.
Commencez par organiser votre fichier autour de six colonnes indispensables : date, type de soin, acte, montant facturé, part remboursée et reste à charge. Vous pouvez ensuite ajouter le mois, le bénéficiaire ou une observation. Par exemple, pour une consultation chez un médecin généraliste, vous notez la date, l’acte, le montant, la prise en charge et le solde. Ce modèle fonctionne très bien pour la gestion mensuelle.
Les colonnes indispensables à prévoir
Un tableau bien pensé repose sur des champs stables. Gardez toujours les mêmes intitulés pour éviter les erreurs de saisie et faciliter le suivi. Le modèle devient alors plus fiable, surtout si vous comparez plusieurs soins sur une même période.
- Date du soin
- Type de dépense
- Acte médical
- Montant facturé
- Montant remboursé
- Reste à charge
Un modèle simple à réutiliser chaque mois
Le meilleur modèle est souvent celui que vous pouvez reprendre sans effort. Si vous classez vos lignes par mois, vous visualisez vite les pics de dépense. Si vous préférez, vous pouvez aussi dupliquer un onglet par période. Dans Excel, cette logique de gestion évite d’éparpiller les informations et rend le suivi plus propre d’un mois à l’autre.
Organiser le suivi par date et par type de soin
Classer par date permet de suivre l’ordre réel des dépenses ; classer par type de soin aide à repérer les postes les plus fréquents. Pour un fichier pratique, vous pouvez filtrer les consultations, l’optique ou le dentaire. Ce modèle reste lisible, même quand les lignes se multiplient, et il vous aide à retrouver rapidement un remboursement précis.
Automatiser les calculs avec des formules simples dans Excel
Le vrai gain d’Excel, c’est l’automatisation. Une formule bien placée vous évite de refaire le calcul à la main après chaque dépense. Dans un modèle de tableau de remboursement, vous pouvez additionner les montants, appliquer un pourcentage et calculer le total remboursé en quelques secondes. Cela rend le suivi plus fiable et la gestion plus sereine.
Voici cinq formules utiles : SOMME pour totaliser les dépenses, SI pour tester une condition, multiplication pour appliquer un taux, soustraction pour obtenir le reste, et ARRONDI pour lisser les centimes. Si la BRSS est de 26,50 € et que la mutuelle couvre 100 %, vous calculez le remboursement sur cette base, puis vous déduisez la part déjà prise en charge par la Sécurité sociale.
Additionner, multiplier et calculer un pourcentage
Pour un calcul simple, multipliez la base par le taux de couverture. Si le taux est de 100 %, le remboursement complémentaire vise la part restante après la Sécurité sociale. Avec 200 % ou 300 %, vous élargissez la prise en charge au-delà de la base. Cette logique de pourcentage est facile à reproduire dans Excel, à condition de garder les bonnes cellules.
Calculer automatiquement le reste à charge
Le reste à charge se calcule en retirant du montant total ce que la Sécurité sociale et la mutuelle ont versé. Prenons une consultation à 26,50 € : si le régime social rembourse 16,55 € et la complémentaire 7,95 €, il reste 2 €. Cette formule simple donne une vision immédiate de votre charge finale et évite les oublis.
Éviter les erreurs avec des références de cellules
Dans Excel, utilisez des références fixes pour la BRSS, le taux et le montant facturé. Ainsi, si vous recopiez la formule sur plusieurs lignes, le calcul reste cohérent. Une formule conditionnelle simple peut aussi signaler une cellule vide ou un montant incohérent. Cette précaution rend le modèle plus robuste et limite les erreurs de saisie.
Adapter le suivi aux principaux postes de dépenses de santé
Tous les soins ne se calculent pas de la même façon. Une consultation médicale, un acte dentaire ou une paire de lunettes n’obéissent pas aux mêmes règles. Votre tableau doit donc distinguer chaque poste pour refléter le bon tarif, le bon honoraire et le bon niveau de remboursement. C’est là que le suivi devient vraiment utile.
Vous pouvez suivre cinq catégories principales : consultation, optique, dentaire, hospitalisation courte et pharmacie. Pour une consultation chez un médecin généraliste en secteur 1, le calcul reste simple ; avec un dépassement, l’équation change. En optique, le tarif peut dépasser largement la base ; pour un acte dentaire, la charge dépend souvent du contrat ; pour une hospitalisation courte, le remboursement se lit poste par poste.
Les soins courants et les consultations
Une consultation chez un médecin généraliste en secteur 1 est le cas le plus simple pour démarrer. Le tarif est encadré, l’honoraire est connu et le remboursement reste lisible. Dès qu’un médecin exerce en secteur 2, le calcul devient plus nuancé, car le montant facturé peut dépasser la base. Votre tableau doit donc préciser le type de soin pour éviter les confusions.
L’optique, le dentaire et les actes plus coûteux
En optique, le prix d’une monture et de verres peut rapidement dépasser la base de remboursement. Un acte dentaire, lui, peut générer une part importante à votre charge si la garantie est limitée. Dans ces cas, le tableau sert à comparer le tarif réel, le remboursement attendu et le solde final. Vous voyez alors si la mutuelle couvre bien vos besoins.
Quand les dépassements changent le calcul
Un dépassement d’honoraires modifie aussitôt le calcul. Le médecin facture plus que le tarif de référence, mais la base reste la même pour la prise en charge sociale. La mutuelle peut compléter, partiellement ou non, selon le contrat. C’est pourquoi il faut noter chaque acte médical avec précision : sans cette rigueur, le suivi perd son intérêt.
Suivre ses remboursements dans le temps pour mieux gérer son budget
Un bon tableau ne sert pas seulement à calculer une dépense isolée. Il permet aussi de suivre l’évolution des remboursements sur plusieurs mois et de mieux piloter votre budget santé. En regardant les totaux, vous comprenez vite si vos frais augmentent, si un poste revient souvent ou si votre contrat répond vraiment à vos besoins.
Sur une année, vous pouvez suivre cinq indicateurs : total des dépenses, total remboursé, reste à charge, nombre de soins et poste le plus coûteux. Ce modèle de suivi vous aide à comparer un mois à l’autre et à repérer les écarts. Si vos dépenses d’optique explosent en mars, vous le verrez immédiatement dans le tableau, sans attendre le bilan annuel.
Lire ses dépenses sur un mois ou sur une année
Un bilan mensuel donne une vision rapide ; un bilan annuel révèle les tendances. Si vous additionnez les remboursements mois par mois, vous obtenez un total utile pour mesurer votre effort de santé. Cette lecture vous permet aussi de vérifier si la sécurité sociale et la complémentaire ont bien couvert ce que vous attendiez.
Repérer les postes de santé les plus lourds
Certains postes reviennent plus souvent que d’autres : consultations répétées, lunettes, soins dentaires ou examens médicaux. En classant vos lignes, vous voyez tout de suite ce qui pèse le plus sur votre budget. Le tableau devient alors un outil de gestion, pas seulement un calculateur de remboursement.
Comparer le contrat réel aux remboursements observés
Votre historique vous montre si le contrat correspond à la réalité de vos dépenses. Si les remboursements sont souvent faibles sur un poste précis, la garantie est peut-être insuffisante. À l’inverse, un poste très bien couvert peut justifier de conserver la même formule. Ce suivi concret vous aide à décider avec des chiffres, pas avec une impression.
Personnaliser son fichier Excel selon son contrat et ses besoins
Un bon modèle reste simple, mais il doit coller à votre contrat. Selon votre mutuelle, vous pouvez avoir des plafonds, des forfaits ou des niveaux de prise en charge différents. L’objectif est donc d’adapter le fichier à votre situation réelle, sans alourdir la gestion. C’est là que le tableau Excel de calcul de remboursement mutuelle devient vraiment personnel.
Six conseils suffisent pour le personnaliser : reprendre les garanties du contrat, distinguer les bénéficiaires, ajouter les plafonds, noter les forfaits, séparer les soins fréquents et garder une colonne d’observation. Vous pouvez aussi utiliser Excel pour comparer deux versions du modèle, puis choisir celle qui vous donne le suivi le plus clair. Cette logique de calcul reste souple et évolutive.
Adapter le fichier aux garanties réelles
Ne partez jamais d’un modèle trop générique. Si votre contrat prévoit une garantie forte sur l’optique mais faible sur le dentaire, le tableau doit le montrer. Vous pouvez créer des colonnes spécifiques pour les taux, les plafonds et les montants réellement versés. Cette adaptation rend le suivi plus précis et plus utile au quotidien.
Ajouter des plafonds, forfaits et bénéficiaires
Les plafonds et les forfaits changent la manière de calculer. Un forfait annuel ne se lit pas comme un pourcentage de BRSS, et un enfant n’a pas toujours les mêmes droits qu’un adulte. En ajoutant le bénéficiaire dans le fichier, vous gardez une vue claire sur chaque charge et sur chaque remboursement.
Quand choisir Excel plutôt qu’un simulateur
Un simulateur est pratique pour une estimation rapide, mais Excel reste meilleur pour le suivi dans la durée. Il vous permet de conserver l’historique, de comparer les mois et d’adapter le modèle à votre contrat. Si vous avez aussi un prêt à suivre ou une mensualité à surveiller, l’intérêt d’un seul fichier central devient évident.
| Méthode | Atout principal |
|---|---|
| Suivi manuel | Très simple, mais limité |
| Excel | Calcul, historique et personnalisation |
| Simulateur en ligne | Estimation rapide d’un remboursement |
FAQ – Questions fréquentes sur le calcul des remboursements santé
Comment calculer simplement le remboursement d’une consultation ?
Vous partez du tarif de la consultation, puis vous appliquez la base de remboursement BRSS. La Sécurité sociale rembourse une première part, et la mutuelle complète selon le contrat. Le plus simple est de noter chaque montant dans un tableau pour voir le calcul final.
Que signifie un remboursement à 100 %, 200 % ou 300 % ?
Ces taux indiquent le niveau de couverture par rapport à la base BRSS. À 100 %, la prise en charge vise la base ; à 200 % ou 300 %, la complémentaire peut couvrir davantage, surtout en cas de tarif plus élevé. Le contrat précise toujours la règle exacte.
Quelle différence entre la base BRSS et le montant réellement payé ?
La BRSS sert de référence au calcul, alors que le montant réellement payé correspond au prix facturé par le médecin ou le professionnel de santé. Si le tarif dépasse la base, il peut rester une part à votre charge, même avec une bonne mutuelle.
Comment calculer le reste à charge après la Sécurité sociale ?
Vous additionnez ce que la Sécurité sociale et la mutuelle remboursent, puis vous retirez ce total du montant payé. Le résultat montre ce qu’il vous reste à financer. Dans un tableau, cette étape devient automatique si la formule est bien posée.
Un tableau Excel peut-il suivre plusieurs bénéficiaires ?
Oui, et c’est même utile si vous gérez les soins d’un couple ou d’une famille. Il suffit d’ajouter une colonne bénéficiaire pour distinguer chaque personne. Vous gardez ainsi un suivi clair des remboursements, des dépenses et des montants restants.
Comment adapter son fichier aux soins d’optique ?
Ajoutez des colonnes pour la monture, les verres, le forfait et le plafond éventuel. L’optique fonctionne souvent avec des règles différentes des consultations, donc le tableau doit refléter ces spécificités. Cela évite de confondre un remboursement forfaitaire avec un calcul en pourcentage.
Faut-il mettre à jour le tableau après chaque dépense ?
Oui, sinon le suivi perd vite sa valeur. Dès qu’un soin est payé ou remboursé, notez la date, le montant et la part prise en charge. Cette mise à jour régulière rend votre historique fiable et vous aide à garder une vision nette de votre budget santé.
Excel suffit-il pour suivre ses remboursements ou faut-il un simulateur ?
Excel suffit largement pour suivre vos dépenses dans le temps, surtout si vous voulez un historique complet. Un simulateur peut aider pour une estimation ponctuelle, mais il ne remplace pas un tableau bien construit. Pour un suivi précis, Excel reste souvent la solution la plus souple.

Vous aimerez aussi
 Mutuelle

 Mutuelle
 Mutuelle
 Mutuelle