
Loi Châtel et mutuelle santé : quand résilier ?
 Henri
•
2 novembre 2026
Changer de mutuelle n’est jamais anodin : on veut rester bien protégé, sans payer trop longtemps pour un contrat devenu moins adapté. La loi Châtel pour la mutuelle est un repère simple pour comprendre quand une résiliation devient possible à l’échéance. Elle aide à savoir ce que vous devez surveiller, notamment l’avis d’échéance et les délais à respecter, afin d’éviter une radiation involontaire ou un oubli en prévoyance.
En pratique, ce dispositif protège l’assuré en rendant la sortie du contrat plus lisible, surtout quand la résiliation dépend d’un renouvellement tacite. Si vous savez lire la bonne date et réagir à temps, vous gardez la main sur votre complémentaire santé.
Comprendre ce que change la loi Châtel pour une mutuelle santé
La loi Châtel pour la mutuelle encadre la fin d’un contrat à reconduction automatique. Elle rappelle à l’assuré qu’une assurance ne doit pas se renouveler dans le flou, sans information claire. Pour une mutuelle santé, le contrat reste souvent valable un an, puis se prolonge si personne n’agit. C’est là que le droit d’être prévenu prend tout son sens. Le code impose à l’assureur d’annoncer l’échéance et d’indiquer la marche à suivre.
- La loi fixe une règle de transparence sur le contrat et son renouvellement.
- Elle protège l’assuré qui souhaite comparer une mutuelle ou une assurance santé.
- Elle impose une information lisible avant la date d’échéance.
- Elle facilite la résiliation quand le contrat est individuel, pas forcément quand il est collectif ou mutuel de groupe.
Exemple simple : si votre contrat individuel arrive à échéance en juin et que l’avis arrive trop tard, vous pouvez agir plus facilement. À l’inverse, un contrat collectif lié à une entreprise ne suit pas toujours la même logique.
À quoi sert ce dispositif et dans quels cas il s’applique
Le principe est clair : éviter qu’un contrat se renouvelle sans que vous en ayez conscience. Cette loi s’applique surtout aux contrats à tacite reconduction, dont certaines mutuelles santé. Elle ne transforme pas tout en résiliation immédiate, mais elle donne un cadre utile quand l’assureur doit prévenir l’assuré. Vous savez ainsi si vous devez attendre l’échéance ou préparer un courrier. Dans la vie réelle, cela évite les mauvaises surprises au moment où vous comparez une prévoyance, une complémentaire ou une nouvelle assurance. En complément, découvrez mutuelle loi chatel.
Ce que l’assuré peut réellement en attendre
Vous obtenez surtout un droit à l’information et un délai pour décider. Si la résiliation est possible, elle se fait dans un cadre simple : on vérifie le contrat, on lit l’avis, puis on agit avant la date limite. La démarche devient plus sereine quand tout est transmis correctement. Ce n’est pas un passe-droit illimité, mais un garde-fou utile pour garder le contrôle sur votre santé et votre budget.
Quand et comment résilier à l’échéance sans se tromper
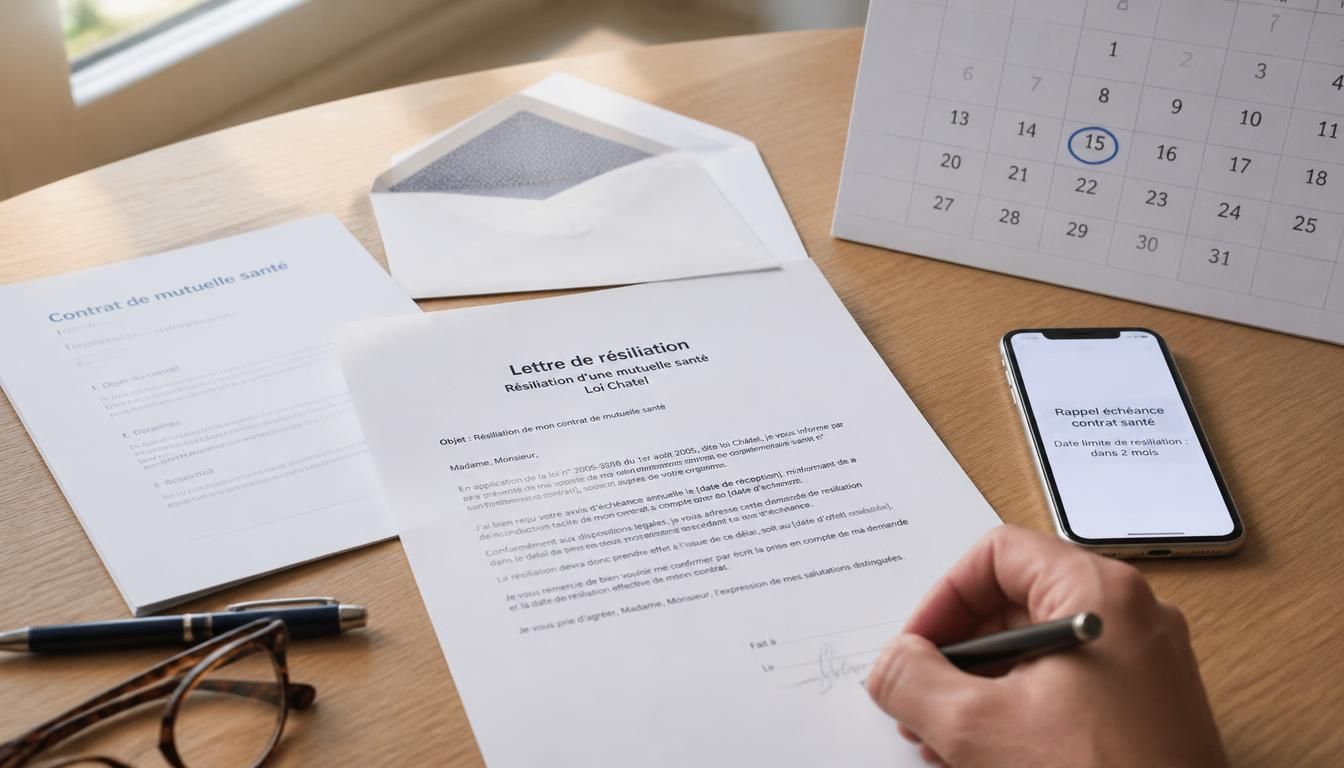
Pour réussir la résiliation, il faut d’abord repérer la bonne échéance sur votre contrat. Ensuite, vous calculez le délai de préavis : selon les cas, il court avant la date anniversaire ou à partir de la réception de l’avis. Une fois la date connue, vous préparez votre courrier, vous vérifiez le destinataire, puis vous l’envoyez avec une preuve. Cette méthode évite les refus liés à un simple oubli de calendrier.
- Lire l’avis et noter la date d’échéance du contrat.
- Vérifier le délai indiqué pour résilier sans erreur.
- Rédiger une demande courte avec vos références.
- Envoyer le courrier au bon service de la mutuelle.
- Conserver la preuve d’envoi et l’accusé de réception.
Exemple de calendrier : si l’échéance tombe le 30 septembre et que le délai est de 2 mois, votre demande doit partir avant le 30 juillet. Le bon réflexe consiste à ne pas attendre le dernier jour, surtout si vous devez changer d’assurance santé.
Lire correctement la date d’échéance et le préavis
La date utile n’est pas celle de votre mémoire, mais celle écrite sur l’avis ou dans le contrat. Le préavis sert de compte à rebours : il vous dit quand agir pour que la demande soit recevable. Pour éviter l’erreur, notez la date sur votre téléphone, puis ajoutez un rappel 15 jours avant. Ainsi, vous gardez une marge si le courrier met du temps à partir ou si vous devez compléter un document.
Rédiger et envoyer la demande au bon moment
Le courrier doit rester simple : identité, numéro de contrat, volonté de résilier et date souhaitée. Il s’adresse à l’organisme gestionnaire de la mutuelle, pas à un service au hasard. L’envoi recommandé reste le plus sûr, car il apporte une preuve datée. Sans trace, il devient difficile de démontrer que la demande est partie à temps. Et dans ce type de dossier, la preuve compte presque autant que le fond.
Ce que la mutuelle doit faire et ce qui se passe en cas d’oubli
L’assureur doit envoyer un avis d’échéance suffisamment tôt pour que l’assuré puisse décider. Cette information n’est pas un détail : elle conditionne la bonne compréhension du contrat et du calendrier. Si la mutuelle oublie l’avis, ou l’envoie trop tard, l’information devient insuffisante et la résiliation peut être facilitée. Le code encadre précisément cette obligation pour éviter qu’un contrat se poursuive sans vigilance réelle. Vous pourriez également être intéressé par résiliation mutuelle entreprise.
| Situation | Effet pour l’assuré |
|---|---|
| Avis envoyé dans les délais | La résiliation suit la procédure normale à l’échéance |
| Avis envoyé tardivement | Le délai de résiliation peut être prolongé selon le code |
| Absence d’avis | La demande de résiliation devient plus favorable à l’assuré |
Dans les faits, l’assureur doit informer clairement, rappeler la date d’échéance, préciser le délai de résiliation et permettre à l’organisme de prouver l’envoi. Si cette chaîne d’information est rompue, le contrat ne peut pas être traité comme si tout avait été normal.
L’avis d’échéance, une obligation d’information décisive
La mutuelle doit transmettre un avis compréhensible, avec la date limite et les conditions de résiliation. Cet avis aide l’assuré à savoir quand agir et à comparer d’autres offres d’assurance santé. Sans cette information, le contrat devient plus difficile à suivre. Si l’avis arrive après la période utile, la protection du consommateur joue davantage, car l’assuré n’a pas pu décider en connaissance de cause. Pour approfondir ce sujet, consultez notre guide sur loi chatel mutuelle.
Les effets concrets si la mutuelle ne respecte pas ses obligations
Quand l’information manque, la résiliation peut rester possible malgré le renouvellement prévu. Selon le cas, la radiation du contrat peut être demandée ou la poursuite du contrat peut être contestée. Le but n’est pas de sanctionner pour sanctionner, mais de rétablir un équilibre entre l’assureur et l’assuré. Si vous êtes concerné, gardez tous les échanges : ils servent à montrer que l’avis ou la date n’a pas été communiqué correctement.
Différences avec les autres modes de résiliation et erreurs à éviter
La loi Châtel ne couvre pas tous les cas. Une résiliation peut aussi venir d’un changement de situation, d’un passage à une autre assurance ou d’un motif légitime. Pour une prévoyance, un contrat individuel ou une mutuelle de groupe, la logique n’est pas toujours la même. Avant de souscrire ailleurs, il faut donc choisir le bon cadre et vérifier si la radiation dépend d’une échéance, d’un événement de vie ou d’un autre texte. Pour aller plus loin, lisez différence mutuelle et prévoyance.
- Confondre la date anniversaire avec la date de réception de l’avis.
- Envoyer le courrier au mauvais destinataire.
- Oublier la preuve d’envoi.
- Penser qu’un contrat collectif suit la même règle qu’un contrat individuel.
- Résilier sans vérifier les frais, la cotisation et le remboursement en cours.
Exemple : un salarié qui change d’employeur ne suit pas forcément la même procédure qu’une personne à la retraite qui veut souscrire une nouvelle couverture. Dans tous les cas, mieux vaut demander un devis, puis contacter un conseiller si vous avez un doute.
Ne pas confondre loi Châtel, autres règles et changement de contrat
La loi Châtel vise surtout le renouvellement tacite d’un contrat. D’autres règles peuvent s’appliquer pour une assurance santé, une prévoyance ou un changement de situation. Si votre motif est différent, la résiliation suit parfois une autre logique, avec des justificatifs à fournir. Savoir distinguer ces cadres vous évite d’envoyer une demande inadaptée et de perdre du temps.
Les pièges classiques qui bloquent une demande
La mauvaise date, le mauvais destinataire, l’absence de preuve ou la confusion entre contrat individuel et collectif bloquent souvent la procédure. Vérifiez aussi que votre courrier mentionne bien le contrat concerné. Quand tout est clair, la demande avance vite. Quand un détail manque, l’assureur peut demander une précision, et le délai repart parfois comme si vous aviez commencé trop tard.
FAQ – Questions fréquentes sur la résiliation d’une mutuelle
La loi Châtel s’applique-t-elle à tous les contrats de mutuelle ?
Non, elle concerne surtout certains contrats à reconduction tacite. Un contrat collectif ou un contrat très spécifique peut suivre une autre règle.
Quel délai faut-il respecter pour résilier sans erreur ?
Le délai dépend du contrat et de l’échéance. Lisez l’avis, notez la date, puis résilier avant la limite indiquée.
Faut-il envoyer un courrier recommandé ?
Ce n’est pas toujours obligatoire, mais c’est le moyen le plus sûr pour prouver votre demande de résiliation.
Que faire si l’avis d’échéance n’est jamais reçu ?
Conservez vos échanges et demandez une vérification. L’absence d’avis peut renforcer votre droit à résilier.
Peut-on résilier après la date anniversaire ?
Oui, dans certains cas prévus par le code ou si l’information a été tardive. Le contrat doit alors être relu attentivement.
Comment vérifier que la demande a bien été prise en compte ?
Gardez l’accusé de réception, puis demandez une confirmation écrite. C’est la meilleure preuve pour votre contrat et votre assurance.

Vous aimerez aussi
 Mutuelle

 Mutuelle
 Mutuelle
 Mutuelle