
Mutuelle pour un enfant seul : règles, garanties et coût
 Henri
•
17 septembre 2026
Quand on veut protéger un enfant sans compliquer la paperasse, une question revient vite : quelle couverture choisir au juste ? La mutuelle enfant seul représente une solution simple pour suivre les soins de votre enfant sans forcément l’intégrer à un ensemble familial plus large. Elle permet de mieux comprendre les remboursements, d’anticiper les dépenses et de garder une vision claire du budget santé. Si vous hésitez entre plusieurs formules, ce guide vous aide à faire le tri, à repérer les points essentiels et à éviter les erreurs au moment de comparer.
Une mutuelle pour un enfant seul constitue donc un contrat pensé pour répondre à un besoin précis : couvrir un enfant, parfois mineur, avec des garanties adaptées à son âge et à ses soins. Cette formule facilite la gestion quand les parents sont séparés, quand les contrats diffèrent, ou quand vous cherchez une réponse rapide et lisible avant de souscrire.
Comprendre la couverture santé d’un enfant sans rattachement familial
Dans une situation de couverture dédiée, l’enfant bénéficie d’un contrat pensé pour lui, sans passer par une formule familiale classique. Le principe est simple : la mutuelle sert à compléter les remboursements de base, selon le besoin réel de l’enfant et le niveau de protection choisi par le parent. Ce fonctionnement peut rassurer quand l’enfant consulte souvent ou quand la famille veut garder une gestion séparée. Pour approfondir ce sujet, consultez notre guide sur mutuelle enfant.
On parle alors d’un contrat individuel, parfois plus lisible qu’un montage familial. L’assurance reste centrée sur l’enfant, le parent garde la main sur les options, et la couverture peut évoluer avec l’âge. Pour clarifier la question, voici les points à retenir :
- Une couverture dédiée vise un seul enfant et ses soins.
- Une formule familiale regroupe plusieurs bénéficiaires sous un même contrat.
- La complémentaire complète la prise en charge de base.
- Le vocabulaire mutuelle, complémentaire et assurance mérite d’être vérifié avant de signer.
Ce que signifie une couverture dédiée à l’enfant
Concrètement, l’enfant dispose d’une protection construite autour de ses besoins : consultations, lunettes, dents, hospitalisation, prévention. Le parent choisit une couverture adaptée au rythme médical de l’enfant, sans payer pour des garanties inutiles. C’est souvent utile quand le reste de la famille a déjà une organisation différente. Pour aller plus loin, lisez mutuelle hospitalisation seule senior.
Différences avec une formule familiale classique
Dans une formule familiale, tout le monde partage souvent la même logique de garanties. Avec une mutuelle dédiée, l’enfant peut avoir un niveau de protection plus précis, tandis que le parent conserve une gestion distincte. Ce principe évite parfois les doublons et simplifie les arbitrages. En complément, découvrez mutuelle enfance.
Les mots à ne pas confondre : mutuelle, complémentaire, assurance
Dans le langage courant, ces termes se croisent souvent. La mutuelle et la complémentaire santé jouent un rôle proche, car elles complètent les frais non remboursés. L’assurance santé, elle, peut désigner une offre plus large ou plus spécifique. Mieux vaut vérifier le contrat avant de comparer les garanties. Vous pourriez également être intéressé par rupture conventionnelle mutuelle.
Ce que dit la loi pour un mineur assuré à part
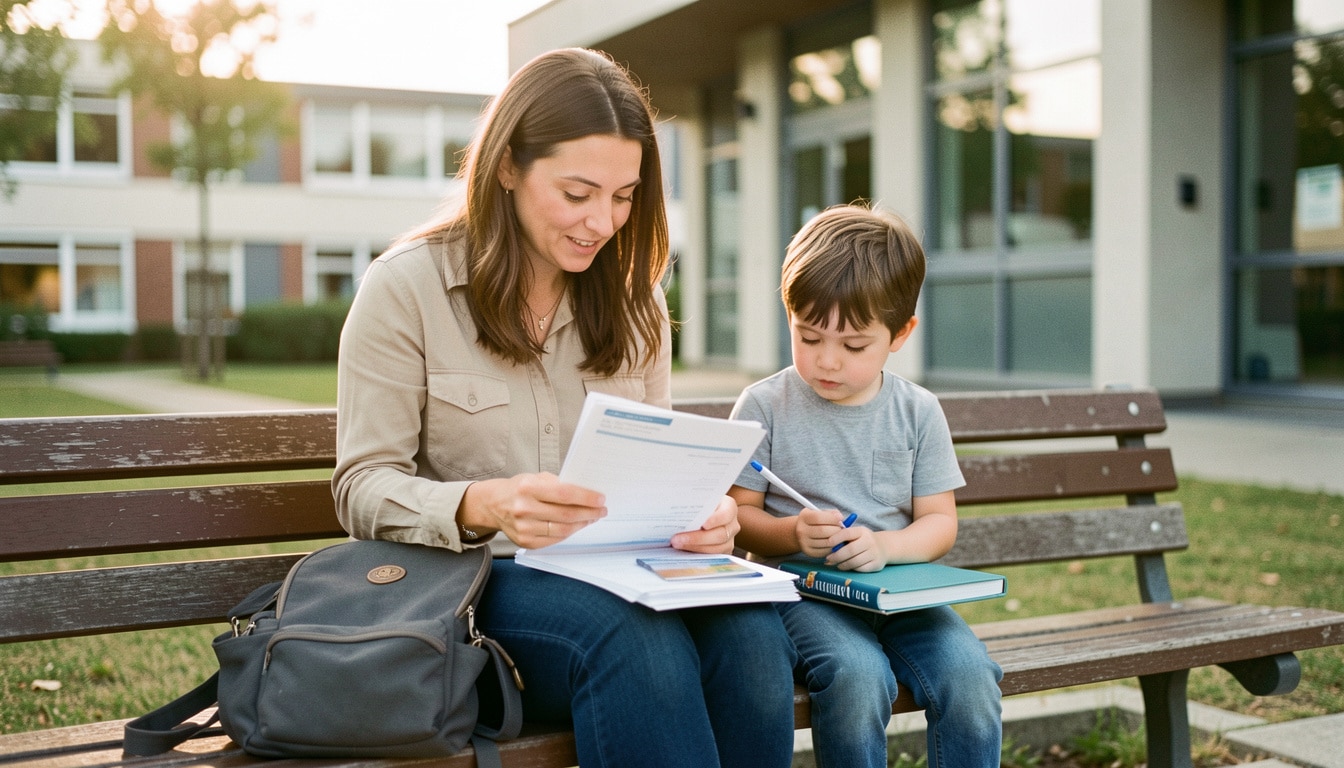
Pour un mineur, la règle de base est claire : le parent ou le représentant légal agit au nom de l’enfant. Il est donc possible de souscrire, mais certaines conditions doivent être vérifiées selon l’organisme et le niveau de protection recherché. La question n’est pas seulement “peut-on inscrire l’enfant ?”, mais “qui signe et pour quel usage ?”.
Avant de souscrire, il faut s’assurer que l’inscription est bien faite au nom de l’enfant, avec les bonnes informations. Le parent doit aussi vérifier si l’adhésion est obligatoire dans un cadre donné, par exemple via une entreprise ou un dispositif collectif. Mini-cas pratique : un enfant peut être inscrit au nom d’un parent sur la carte, tout en restant le bénéficiaire réel du contrat.
- Le parent ou le représentant légal gère la demande.
- La condition d’âge ou de statut du mineur doit être contrôlée.
- Il faut souscrire avec des informations exactes et à jour.
- Le nom figurant sur le dossier doit correspondre à l’enfant.
- La carte de tiers payant doit être vérifiée après l’adhésion.
Le rôle du représentant légal
Le représentant légal signe, complète les pièces et suit la demande auprès de l’assureur. Sans ce cadre, l’adhésion d’un mineur ne peut pas être traitée correctement. C’est lui qui répond aux questions de l’organisme et qui valide les options utiles.
Les conditions à vérifier avant de souscrire
Il faut regarder l’âge, l’adresse, le lien avec le parent, et les délais éventuels. Selon le contrat, une date de prise d’effet peut s’appliquer au jour de la demande ou plus tard. Cette vérification évite les mauvaises surprises.
Ce qu’il faut inscrire au nom de l’enfant
Le nom de l’enfant, sa date de naissance et les coordonnées du parent doivent être exacts. Si une erreur se glisse dans le dossier, le remboursement peut être retardé. Mieux vaut relire chaque champ avant l’envoi.
Quand les parents sont séparés, divorcés ou assurés différemment
Dans une famille séparée, la question devient plus concrète : quel parent souscrit, qui règle la cotisation, et comment organiser la couverture ? La réponse dépend souvent du foyer où l’enfant vit le plus souvent, mais aussi des accords entre adultes. Dans ce cas, la coordination compte autant que le contrat lui-même.
Un parent peut conserver une formule collective via son entreprise, tandis que l’autre choisit une solution individuelle. L’enfant peut alors rester couvert par l’un, ou être rattaché à un autre contrat selon la date de mise en place. Voici un tableau simple pour comparer trois situations fréquentes.
| Situation familiale | Gestion pratique |
|---|---|
| Parents ensemble avec même contrat | Couverture familiale unique, plus simple à suivre |
| Parents séparés avec deux contrats | Coordination nécessaire pour éviter les doublons |
| Un parent salarié, l’autre en individuel | Choix selon le coût et la qualité des remboursements |
Dans la pratique, il faut rester attentif aux ayants droit, à la charge administrative et au jour où la couverture change. Si un parent paie la mutuelle, l’autre doit savoir comment sont gérés les soins. Ainsi, la réponse reste claire pour l’enfant et pour les deux foyers.
Parents séparés : comment organiser la prise en charge
Le plus simple est de définir qui souscrit, qui transmet les documents et qui suit les remboursements. Un parent garde souvent la main sur le dossier, mais l’autre peut conserver les justificatifs utiles pour les soins de l’enfant.
Deux mutuelles différentes dans la même famille
C’est possible, surtout si chaque parent a son propre contrat. Dans ce cas, il faut vérifier les dates d’effet, les ayants droit et la logique de remboursement pour éviter qu’un même acte soit déclaré deux fois.
Qui rattacher et qui reste bénéficiaire ?
En général, l’enfant reste bénéficiaire principal, même si le rattachement administratif passe par un parent. Le contrat doit préciser clairement qui est couvert, afin d’éviter tout flou au moment d’un remboursement.
Les garanties qui comptent vraiment pour un enfant
Pour un enfant, toutes les garanties ne se valent pas. Le plus fréquent est de regarder les soins courants, puis les dépenses qui reviennent vite avec l’âge : dentaire, optique, orthodontie et hospitalisation. C’est là que la protection devient vraiment utile, surtout quand le budget familial doit couvrir plusieurs rendez-vous dans l’année.
Une bonne garantie doit couvrir le besoin réel, sans enfermer le parent dans des options inutiles. Chez un bébé, la prévention et les consultations reviennent souvent. Chez un enfant plus grand, les lunettes ou le suivi dentaire prennent le relais. Voici les postes à privilégier :
- Consultations pédiatriques et soins courants.
- Dentaire, avec une garantie adaptée aux contrôles réguliers.
- Optique, surtout si l’enfant porte déjà des lunettes.
- Orthodontie, souvent coûteuse à partir de l’adolescence.
- Hospitalisation et prévention pour les imprévus de santé.
Soins courants et prévention au quotidien
Les visites chez le médecin, les vaccins et les petits actes de soin sont fréquents dès le plus jeune âge. Une garantie bien calibrée permet de limiter le reste à charge et d’assurer un suivi régulier sans stress.
Dentaire, optique et orthodontie
Ces postes pèsent vite sur le budget. Un enfant peut avoir besoin de lunettes dès 6 ou 7 ans, puis d’un appareil dentaire vers 11 ou 12 ans. Une bonne couverture aide à absorber ces dépenses.
Hospitalisation et imprévus de santé
Un séjour imprévu à l’hôpital peut bouleverser l’organisation familiale. La garantie hospitalière doit donc couvrir la chambre, les frais annexes et les actes non pris en charge. C’est souvent la ligne qui rassure le plus les parents.
Budget, cotisation et repères pour choisir sans se tromper
Le budget dépend d’abord du niveau de cotisation, puis de l’âge de l’enfant et du type de contrat. En 2026, on observe souvent une cotisation mensuelle comprise entre 18 et 45 euros pour une couverture simple, et davantage si les remboursements sont renforcés. Le parent doit donc comparer le prix, mais aussi le confort de gestion.
Pour choisir, il faut regarder la part prise en charge par l’organisme, le niveau individuel ou collectif, et la qualité du service de l’assureur. Une entreprise peut proposer une solution intéressante, mais un contrat séparé peut parfois mieux coller aux besoins de l’enfant. Pensez à vérifier :
- Le montant de la cotisation par mois.
- Les plafonds de remboursement.
- Les exclusions ou limites de garantie.
- Les délais de carence avant souscription.
Ce qui fait varier le coût
Le prix change selon l’âge, la zone de résidence, le niveau de couverture et le nombre d’actes remboursés. Un enfant avec besoins dentaires fréquents coûtera plus cher à protéger qu’un enfant avec peu de soins.
Comment comparer deux offres en pratique
Regardez le devis ligne par ligne : cotisation, remboursement, plafond, date d’effet et services associés. Si deux offres semblent proches, la différence se joue souvent sur un détail de gestion ou sur un délai plus court.
Le bon équilibre entre prix et garanties
Le bon choix n’est pas forcément le moins cher. Il s’agit plutôt de trouver un mutuel qui couvre les dépenses les plus probables de votre enfant, sans gonfler la cotisation au mois pour des options que vous n’utiliserez pas.
Les démarches à suivre pour inscrire un enfant et éviter les erreurs
Pour inscrire un enfant, il vaut mieux avancer pas à pas. Le parent prépare les pièces, vérifie le nom exact, puis souscrit auprès de la mutuelle choisie. Une fois le dossier envoyé, l’assureur confirme la date de prise d’effet et la carte de tiers payant. Cette méthode évite les retards et les oublis.
Dans la pratique, il faut rester attentif à la complémentaire déjà existante, surtout si l’enfant est déjà déclaré ailleurs. Voici les étapes essentielles :
- Réunir les documents du parent et de l’enfant.
- Comparer deux ou trois offres avant de souscrire.
- Inscrire l’enfant avec ses informations exactes.
- Vérifier la date de démarrage du contrat.
- Contrôler la carte et les remboursements après mise en place.
Les documents à réunir avant la demande
Préparez le livret de famille, une pièce d’identité du parent, l’attestation de droits et, si besoin, un relevé bancaire. Ces éléments accélèrent la demande et limitent les allers-retours avec l’organisme.
Les étapes de souscription pas à pas
Vous comparez d’abord les offres, puis vous souscrivez en ligne ou par dossier papier. Ensuite, vous validez les garanties, vous inscrivez l’enfant, et vous attendez la confirmation de l’assureur avec la carte.
Les erreurs fréquentes à éviter
Les oublis les plus courants concernent le nom, la date de naissance, la double couverture et la mauvaise lecture du contrat. Si vous relisez tout avant l’envoi, vous évitez la plupart des blocages administratifs.
FAQ – Questions fréquentes sur la couverture santé d’un enfant
Un enfant peut-il avoir une couverture santé à part ?
Réponse : oui, sous certaines conditions, et le parent ou le représentant légal agit pour lui.
Faut-il obligatoirement une mutuelle pour un mineur ?
Réponse : non, ce n’est pas obligatoire, mais cela peut améliorer la prise en charge de l’enfant.
Peut-on changer de contrat en cours d’année ?
Réponse : selon l’assureur et la date de souscription, des règles de délai peuvent s’appliquer.
Que vérifier avant d’inscrire un enfant ?
Réponse : le nom, la couverture, les garanties, le remboursement et les conditions du contrat.
Une famille séparée peut-elle garder deux mutuelles différentes ?
Réponse : oui, si l’organisation administrative est claire et que l’enfant reste bien couvert.

Vous aimerez aussi
 Mutuelle

 Mutuelle
 Mutuelle
 Mutuelle